Recaudación tributaria: las causas detrás de la fuerte caída en mayo
📉 La recaudación tributaria en Argentina cayó un 18% real en mayo. Impuesto a las Ganancias (-40%) y derechos de exportación (-36%) lideran la baja. Provincias afectadas buscan soluciones ante menor coparticipación. ¿Qué sigue para la economía? 🤔
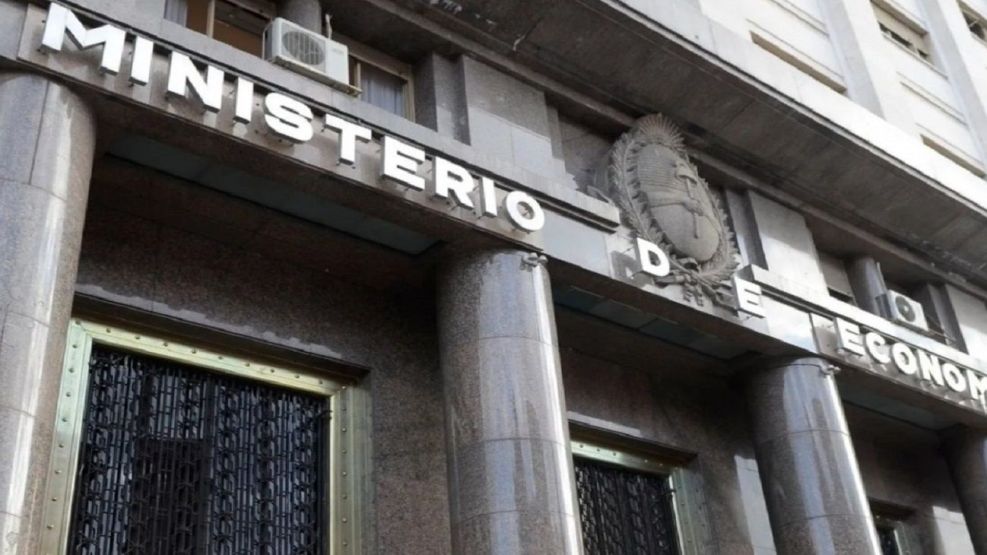

En mayo de 2025, la recaudación tributaria en Argentina sufrió una caída real del 18% interanual, según datos oficiales de la Agencia de Recaudación y Control Aduanero (ARCA). Aunque en términos nominales los ingresos alcanzaron $15,9 billones, con un crecimiento del 18,6%, la inflación del período neutralizó este aumento, marcando una de las caídas más significativas desde octubre de 2024.
El principal factor detrás de esta baja fue el impuesto a las Ganancias, que registró una caída real del 40%. Según el economista Nadin Argañaraz, director del Instituto Argentino de Análisis Fiscal (IARAF), este descenso se debe a que en mayo de 2024 se había registrado un ingreso extraordinario derivado de la devaluación de diciembre de 2023. "La comparación interanual está distorsionada por este fenómeno único", explicó Argañaraz.
Otros tributos también mostraron desempeños negativos. Los derechos de exportación cayeron un 36% en términos reales, afectados por la reducción de aranceles y dos días hábiles menos de recaudación en comparación con el año anterior. Por otro lado, el IVA mostró un leve crecimiento real del 3,1%, mientras que el impuesto a los combustibles creció un 38% en términos reales, impulsado por actualizaciones en las tasas.
La situación también impactó en las provincias, que vieron una disminución del 23% en los fondos coparticipados. Gobernadores de 19 provincias se reunieron en Buenos Aires para discutir estrategias frente a esta caída, que afecta principalmente a Catamarca, Córdoba y Santa Fe, con descensos de hasta el 25%. Algunos mandatarios anticiparon la necesidad de solicitar préstamos para mantener proyectos de infraestructura.
La reducción de aranceles de importación y la eliminación de impuestos internos desde el 20 de mayo también contribuyeron a la baja en la recaudación. Estas medidas, destinadas a fomentar el consumo y la competitividad, tuvieron un impacto negativo en los ingresos fiscales.
En el acumulado de los primeros cinco meses del año, la recaudación total creció apenas un 1% en términos reales, muy por debajo del 7,6% registrado hasta abril. Economistas prevén una leve recuperación en el segundo semestre, con un crecimiento estimado del 5-6% en un escenario optimista. Sin embargo, la sostenibilidad de esta tendencia dependerá de factores como la inflación y las políticas económicas futuras.
Entidades Mencionadas
Artículos Relacionados
La Cancillería sigue sin respuesta ante el buque de guerra británico que ingresó al Mar Argentino
15 de julio de 2026

El Gobierno avaló un salario mínimo inicial de $2.133.000 en paritarias tras anunciar la inflación de julio
15 de julio de 2026
Un cura conectó un tomacorriente al portón de su casa, le dio una descarga eléctrica a un menor y ahora irá a juicio
14 de julio de 2026
Fuentes
Análisis de Fuentes
Comparación entre las fuentes de información utilizadas para este análisis en diferentes dimensiones.