Impuesto sobre los Ingresos Brutos: eliminan percepciones y saldos a favor
📢 ¡Avance tributario en Argentina! La COMARB lanza el sistema SIRCIP para unificar regímenes de percepción del Impuesto sobre los Ingresos Brutos. 🌐 Simplificación, menos costos y más eficiencia para empresas y provincias. 👩💻 #Economía #Tributación


La Comisión Arbitral (COMARB) ha dado un paso significativo hacia la simplificación tributaria en Argentina con la implementación del Sistema Informático de Recaudación, Control e Información de Percepciones (SIRCIP). Este sistema, aprobado mediante la Resolución General 9/2025, busca unificar y armonizar los regímenes de percepción del Impuesto sobre los Ingresos Brutos en las 23 provincias y la Ciudad Autónoma de Buenos Aires (CABA).
El SIRCIP permitirá a las empresas realizar una única percepción, presentar una única declaración jurada y efectuar un único pago, reduciendo así los costos operativos asociados a la gestión de múltiples regímenes. Además, limitará las percepciones a la proporción de actividad en cada jurisdicción, evitando la acumulación de nuevos saldos a favor.
Luis Capellano, presidente de la COMARB, explicó que este avance no solo beneficiará a los contribuyentes del Convenio Multilateral, sino también a los locales, siempre que las jurisdicciones lo determinen. "Este nuevo sistema informático permitirá una gestión más eficiente y menos costosa para las empresas, además de simplificar la interacción con las provincias y la CABA", afirmó Capellano.
El sistema estará disponible en el portal oficial de la COMARB y contará con herramientas adicionales como el "Portal Federal Tributario" y la "Clave Fiscal Federal". Estas herramientas facilitarán el acceso y la autenticación de los usuarios, centralizando las gestiones tributarias en un único lugar. También se está desarrollando el "Domicilio Fiscal Electrónico Federal", que unificará los domicilios fiscales electrónicos en una sola plataforma.
El proyecto, que comenzó en 2022 con fondos del Banco Interamericano de Desarrollo (BID), ha avanzado significativamente en los últimos dos años. Sin embargo, su implementación completa dependerá de que las provincias y la CABA adapten sus legislaciones internas en un plazo máximo de 60 días.
Expertos en tributación han señalado que esta medida representa un paso importante hacia la modernización fiscal en Argentina. No obstante, advierten que el éxito del sistema dependerá de la coordinación entre las distintas jurisdicciones y la rapidez con la que se adopten las normativas necesarias.
En conclusión, el SIRCIP promete ser una herramienta clave para la simplificación y modernización del sistema tributario argentino, aunque su éxito estará condicionado por la colaboración entre las provincias y la CABA, así como por la aceptación de los contribuyentes y agentes de percepción.
Entidades Mencionadas
Artículos Relacionados
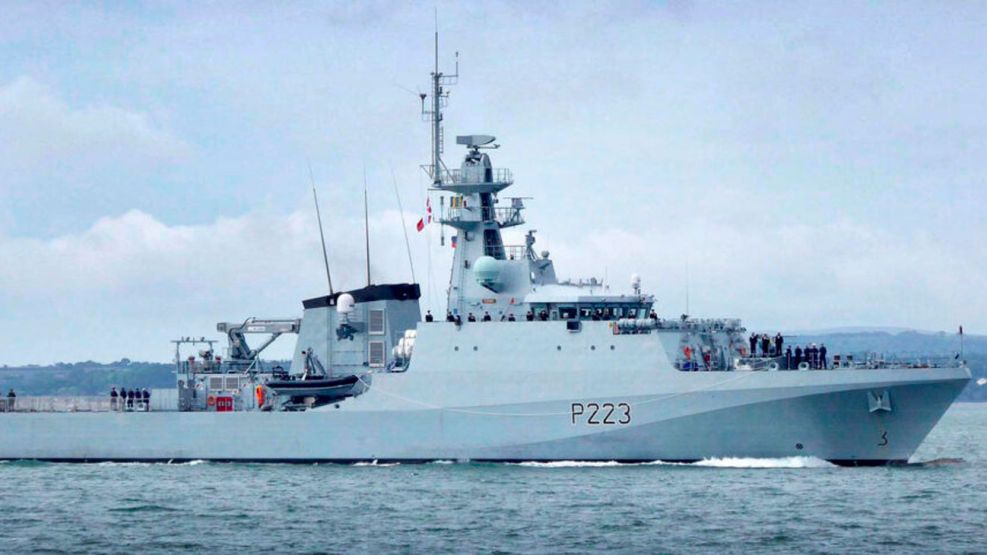
La Cancillería sigue sin respuesta ante el buque de guerra británico que ingresó al Mar Argentino
15 de julio de 2026

El Gobierno avaló un salario mínimo inicial de $2.133.000 en paritarias tras anunciar la inflación de julio
15 de julio de 2026

Un joven de Rosario está desaparecido desde hace 6 meses y su familia asegura que fue asesinado por un supuesto robo a policías
15 de julio de 2026
Fuentes
Análisis de Fuentes
Comparación entre las fuentes de información utilizadas para este análisis en diferentes dimensiones.